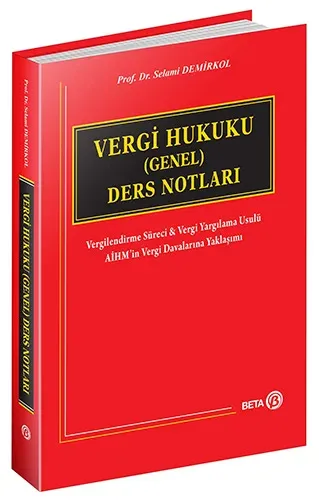
Vergi Hukuku (Genel) Ders Notları
Vergi Hukuku ile İlgili Temel Bilgiler
Verginin Amaçları
Verginin Tarihsel Gelişimi
Vergi Hukukunun Kapsamı
Vergi Hukukunun Ayrımları
Vergi Hukukunun İlkeleri
Vergi Hukukunun Kaynakları
Vergi Kanunlarının Uygulanması
Vergi Mahremiyeti Olgusu
Devletin Vergilendirme Yetkisi
Vergilendirme Yetkisinin Demokrasi Olgusu ile Bağı
Vergilendirme Yetkisinin Hukuk Devleti İlkesi ile Bağı
Vergilendirmede Verginin Tarafları
Vergi Yaükümlüsü
Vergi Yükümlüsünün Vergi Ehliyeti ve Temsili
Vergilendirmede Vergi Alacaklısı (Vergi İdaresi)
Vergilendirmede Vergi Sorumlusu
Vergiyi Doğuran Olay ve Bu Olayın Gerçek Mahiyeti
Verginin Tarh İşlemleri-Vergilendirme Süreci
Verginin Tebliğ Usulü
Verginin Tahakkuk Yöntemi
Verginin Tahsili
Mükelleflerin Ödevleri
Vergi Denetim Yöntemleri
Ödeme Yapılmış Olunması
Zamanaşımı
Düzeltme-Şikayet (Hataların Düzeltilmesi) Yöntemi
Uzlaşma
Cezalarda İndirim Durumları
Pişmanlık ve Islah
Mücbir Sebep
Yanılma ve Görüş Değişikliği
Terkin (Verginin Kaldırılması)
Tahakkuktan Vazgeçme
Takas ve Mahsup
Ölüm
Af
Ceza İndirimi
Sürelerin Önemi ve Nitelikleri
Sürelerin Hukuki Nitelik ve Sonuçları
Sürelerin Uzaması
Zor Durumda Olma (Izdırar) Hali
Ölüm
Özel Durumlar
Mali Tatil
Adli Tatil
Vergi Hukuku ve Vergi Ceza Hukuku Kapsamında Suç ve Cezalar
Vergi Suç ve Cezalarının Nitelikleri ve Türleri
Vergi Suç ve Cezalarına İlişkin Genel Kurallar
Vergi Suçluluğunun ve Vergi Cezalarının Terkini-Kalkması
Vergi Alacağının Cebren Takip ve Tahsili
Vergi İcra Hukuku Kavramı
Kamu Alacaklarının Hukuki Niteliği
Cebren Tahsil İşlemleri
Kamu Alacağı İçin Güvence Önlemleri
Vergi Alacağının Cebren Tahsili
İdari Çözüm Yöntemleri
Vergi Yargısı
Kanun Yolları
Vergi Yargılamasında Delil ve İspat Yükü
Vergi Yargısı-Vergi Yargılama Hukuku
Vergi Davalarında Dilekçelerin Verileceği Yerler
Vergi Davalarında Yetki
Vergi Davalarında Subjektif Ehliyet
Vergi Davalarında Davalı
Vergi Davalarında Davanın Konusu Kısmında Belirtilecek Hususlar
Tebliğ Tarihi- Dava Açma Süresi
Vergi Davalarında Maddi Olay
Vergi Davalarında Dilekçelerin Sonuç ve İstem Kısmında Belirtilecek Hususlar
Vergi Davaları İçin Dilekçe Örnekleri (Genel Olarak) Vergi Davaları İçin Kurgulanmış Dava Dilekçesi Örnekleri
Genel Olarak Vergilendirme Yetkisi ve Mülkiyet Hakkına Müdahale
Usulüne Göre Yürürlüğe Konulmuş Uluslararası Sözleşmeler Bağlayıcıdır
AİHM Tarafından İhlal Tespiti Yapılan AİHS’in ve Ek Protokollerinin Referans Maddeleri
Adil Yargılanma İlkesinin Uygulama Ekseni
Görülebilir Bulunmayan İlk Vergi Orjinlii Davalar
AİHM Tarafından 6. Madde Kapsamında Görülen Vergi Türevli Pratiklerden Örnekler
AİHM’in, Sözleşme’nin 6. Maddesi ile İlgili Kararları
AİHM’in, Sözleşme’nin 8. Maddesi ile İlgili Kararları
AİHM’in, Sözleşme’nin 9. Maddesi ile İlgili Kararları
AİHM’in, Sözleşme’nin 14. Maddesi ile İlgili Kararları
AİHM’in Ek 1 Nolu Protokol ile İlgili Kararları
AİHM’in Ek 4 Nolu Protokol ile İlgili Kararı
AİHM’in Ek 7 Nolu Protokol ile İlgili Kararları
Vergilendirmede Yorum Yöntemleri
Vergi Aslı ile Ceza-Faiz-Zamlar Açısından Sorumluluk
İkmalen Tarhiyat ile Re’sen Tarhiyatın Karşılaştırılması
Vergi Borcunun Kesinleşmesi
Düzenlenmesi Zorunlu Belgelere Genel Bir Bakış
Tarh Usulüne Göre Vergi ve Cezaların Tahakkuk ve Ödeme Zamanları
Tarhiyat Sonrası Uzlaşma ve Tarhiyat Öncesi Uzlaşma
Cezanın Hiç Kesilmediği / Azaldığı veya Tamamen Kalktığı / Arttırıldığı Durumlar
Vergilendirme Sürecinde ve Yargılamada Süreler
Elektronik Ortamda Kanunu Süresinden Sonra Verilen
“Beyannameler’ ile “Bildirim ve Formların
” Sonuçlarına Göre Karşılaştırılması
Kaçakçılık Suçları ve Öngörülen Hapisk Cezaları
Cezaları, “İdare” ve “Yargı” Tarafından Verilen Suç Türleri Ayrımı
Gecikme Faizi ile Gecikme Zammı Karşılaştırması
İhtiyati Haciz ile Kesin Haczin Karşılaştırılması
Vergi Alacağının Tahsili Aşamasında Ortaya Çıkan Uyuşmazlıklar ve Görevli Yargı Organı
Kava Konusu Yapılan Vergi ve Cezanın Miktarına Göre Kanun Yolları
Değerleme
Amortisman
- Açıklama
Vergi Hukuku ile İlgili Temel Bilgiler
Verginin Amaçları
Verginin Tarihsel Gelişimi
Vergi Hukukunun Kapsamı
Vergi Hukukunun Ayrımları
Vergi Hukukunun İlkeleri
Vergi Hukukunun Kaynakları
Vergi Kanunlarının Uygulanması
Vergi Mahremiyeti Olgusu
Devletin Vergilendirme Yetkisi
Vergilendirme Yetkisinin Demokrasi Olgusu ile Bağı
Vergilendirme Yetkisinin Hukuk Devleti İlkesi ile Bağı
Vergilendirmede Verginin Tarafları
Vergi Yaükümlüsü
Vergi Yükümlüsünün Vergi Ehliyeti ve Temsili
Vergilendirmede Vergi Alacaklısı (Vergi İdaresi)
Vergilendirmede Vergi Sorumlusu
Vergiyi Doğuran Olay ve Bu Olayın Gerçek Mahiyeti
Verginin Tarh İşlemleri-Vergilendirme Süreci
Verginin Tebliğ Usulü
Verginin Tahakkuk Yöntemi
Verginin Tahsili
Mükelleflerin Ödevleri
Vergi Denetim Yöntemleri
Ödeme Yapılmış Olunması
Zamanaşımı
Düzeltme-Şikayet (Hataların Düzeltilmesi) Yöntemi
Uzlaşma
Cezalarda İndirim Durumları
Pişmanlık ve Islah
Mücbir Sebep
Yanılma ve Görüş Değişikliği
Terkin (Verginin Kaldırılması)
Tahakkuktan Vazgeçme
Takas ve Mahsup
Ölüm
Af
Ceza İndirimi
Sürelerin Önemi ve Nitelikleri
Sürelerin Hukuki Nitelik ve Sonuçları
Sürelerin Uzaması
Zor Durumda Olma (Izdırar) Hali
Ölüm
Özel Durumlar
Mali Tatil
Adli Tatil
Vergi Hukuku ve Vergi Ceza Hukuku Kapsamında Suç ve Cezalar
Vergi Suç ve Cezalarının Nitelikleri ve Türleri
Vergi Suç ve Cezalarına İlişkin Genel Kurallar
Vergi Suçluluğunun ve Vergi Cezalarının Terkini-Kalkması
Vergi Alacağının Cebren Takip ve Tahsili
Vergi İcra Hukuku Kavramı
Kamu Alacaklarının Hukuki Niteliği
Cebren Tahsil İşlemleri
Kamu Alacağı İçin Güvence Önlemleri
Vergi Alacağının Cebren Tahsili
İdari Çözüm Yöntemleri
Vergi Yargısı
Kanun Yolları
Vergi Yargılamasında Delil ve İspat Yükü
Vergi Yargısı-Vergi Yargılama Hukuku
Vergi Davalarında Dilekçelerin Verileceği Yerler
Vergi Davalarında Yetki
Vergi Davalarında Subjektif Ehliyet
Vergi Davalarında Davalı
Vergi Davalarında Davanın Konusu Kısmında Belirtilecek Hususlar
Tebliğ Tarihi- Dava Açma Süresi
Vergi Davalarında Maddi Olay
Vergi Davalarında Dilekçelerin Sonuç ve İstem Kısmında Belirtilecek Hususlar
Vergi Davaları İçin Dilekçe Örnekleri (Genel Olarak) Vergi Davaları İçin Kurgulanmış Dava Dilekçesi Örnekleri
Genel Olarak Vergilendirme Yetkisi ve Mülkiyet Hakkına Müdahale
Usulüne Göre Yürürlüğe Konulmuş Uluslararası Sözleşmeler Bağlayıcıdır
AİHM Tarafından İhlal Tespiti Yapılan AİHS’in ve Ek Protokollerinin Referans Maddeleri
Adil Yargılanma İlkesinin Uygulama Ekseni
Görülebilir Bulunmayan İlk Vergi Orjinlii Davalar
AİHM Tarafından 6. Madde Kapsamında Görülen Vergi Türevli Pratiklerden Örnekler
AİHM’in, Sözleşme’nin 6. Maddesi ile İlgili Kararları
AİHM’in, Sözleşme’nin 8. Maddesi ile İlgili Kararları
AİHM’in, Sözleşme’nin 9. Maddesi ile İlgili Kararları
AİHM’in, Sözleşme’nin 14. Maddesi ile İlgili Kararları
AİHM’in Ek 1 Nolu Protokol ile İlgili Kararları
AİHM’in Ek 4 Nolu Protokol ile İlgili Kararı
AİHM’in Ek 7 Nolu Protokol ile İlgili Kararları
Vergilendirmede Yorum Yöntemleri
Vergi Aslı ile Ceza-Faiz-Zamlar Açısından Sorumluluk
İkmalen Tarhiyat ile Re’sen Tarhiyatın Karşılaştırılması
Vergi Borcunun Kesinleşmesi
Düzenlenmesi Zorunlu Belgelere Genel Bir Bakış
Tarh Usulüne Göre Vergi ve Cezaların Tahakkuk ve Ödeme Zamanları
Tarhiyat Sonrası Uzlaşma ve Tarhiyat Öncesi Uzlaşma
Cezanın Hiç Kesilmediği / Azaldığı veya Tamamen Kalktığı / Arttırıldığı Durumlar
Vergilendirme Sürecinde ve Yargılamada Süreler
Elektronik Ortamda Kanunu Süresinden Sonra Verilen
“Beyannameler’ ile “Bildirim ve Formların
” Sonuçlarına Göre Karşılaştırılması
Kaçakçılık Suçları ve Öngörülen Hapisk Cezaları
Cezaları, “İdare” ve “Yargı” Tarafından Verilen Suç Türleri Ayrımı
Gecikme Faizi ile Gecikme Zammı Karşılaştırması
İhtiyati Haciz ile Kesin Haczin Karşılaştırılması
Vergi Alacağının Tahsili Aşamasında Ortaya Çıkan Uyuşmazlıklar ve Görevli Yargı Organı
Kava Konusu Yapılan Vergi ve Cezanın Miktarına Göre Kanun Yolları
Değerleme
AmortismanStok Kodu:9786254237003Boyut:16 X 24Sayfa Sayısı:488Baskı:1Basım Tarihi:1.03.2024
- Taksit Seçenekleri
- Tüm kartlarTaksit SayısıTaksit tutarıGenel ToplamTek Çekim674,55674,552359,87719,743244,86734,584187,69750,775153,53767,646130,64783,83
- Yorumlar
- Yorum yazBu kitabı henüz kimse eleştirmemiş.
-
%10Yeni

-
%10Yeni
-
%10Yeni
-
%10Yeni
-
%10Yeni
-
%10
-
%10
-
%10
-
%10
-
%10